Antes de avançar com uma compra de créditos, comprador e vendedor têm primeiro de chegar a acordo sobre um preço de compra. Para determinar um preço de compra tão justo quanto possível, a EOS recorre à experiência humana e à tecnologia moderna para atribuir um valor à carteira de créditos.
- A avaliação de pacotes de créditos é um processo complexo que resulta num preço de compra adequado.
- Os especialistas da EOS analisam minuciosamente todos os aspetos da carteira para determinar o risco da compra de créditos pretendida.
- Este processo recorre a algoritmos e à experiência de analistas qualificados.
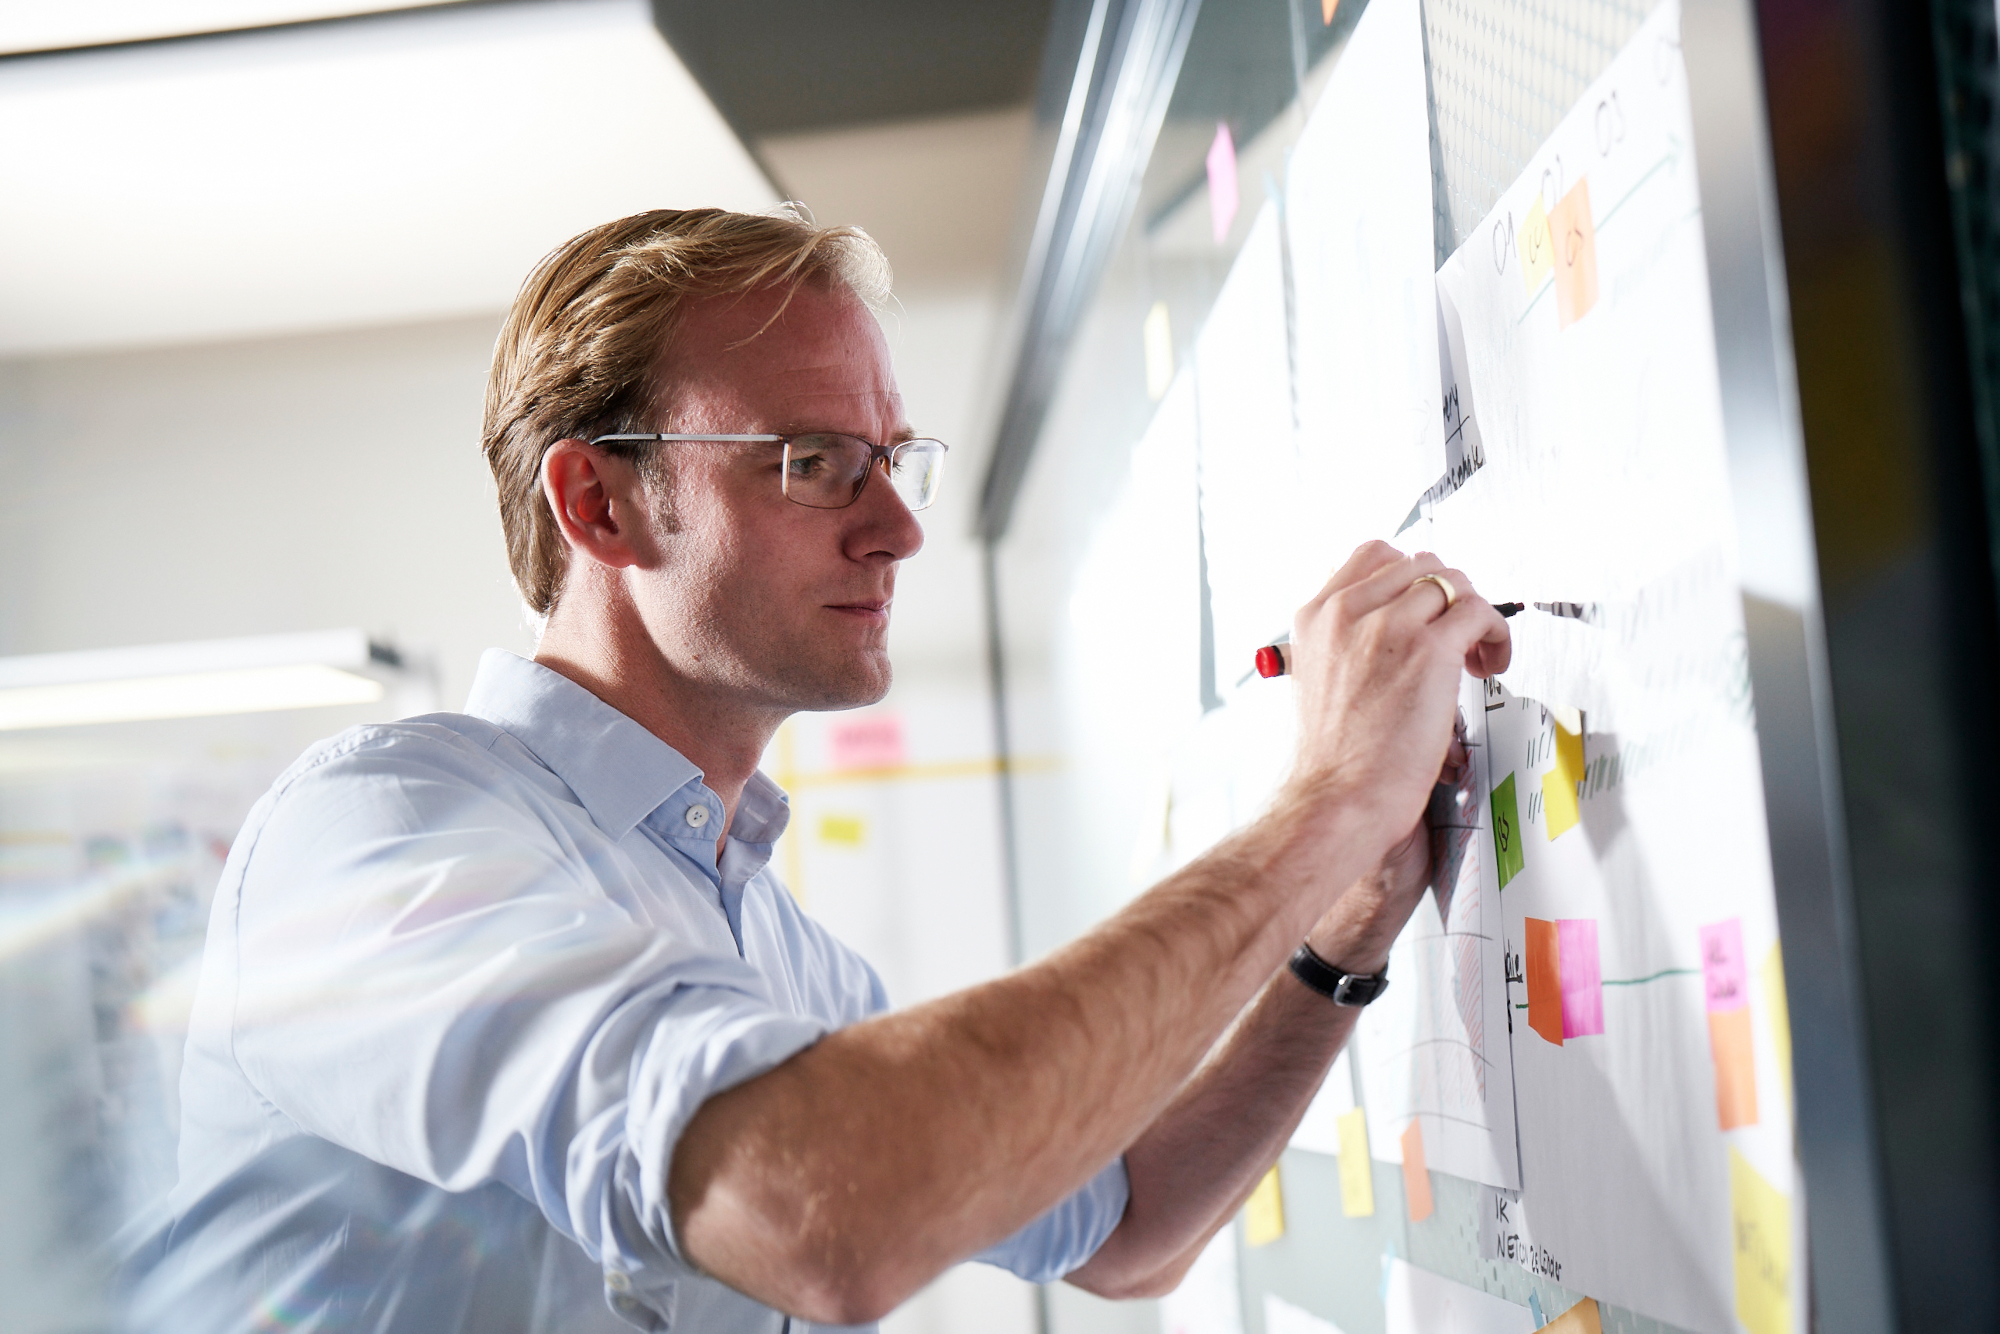
No âmbito da função de gestão de riscos, a Equipa de Compra Operacional de Dívida trabalha com especialistas em métodos e análise para examinar minuciosamente cerca de 600 pacotes de créditos por ano. No final de um processo complexo, pode ser recomendado um preço de compra. “Estes tipos de carteiras podem conter até um milhão de créditos. Por isso, basicamente olhamos para elas como olharíamos para um cardume de peixes. Precisamos de compreender o que faz o cardume mover-se e em que direção está a nadar, não a direção de cada peixe individual”, afirma Matthias Schmidt, Responsável de Compra Operacional de Dívida no Grupo EOS.
Quanto mais precisa for a avaliação, menor será o risco financeiro.
“Ao contrário da cobrança por conta de terceiros, assumimos um risco substancial com a compra de dívida. Porque, assim que a compra é concluída, o dinheiro desaparece”, afirma Matthias. Para que ele e a sua equipa possam analisar previamente a carteira que está a ser negociada, o vendedor fornece um pacote anonimizado de dados brutos sob a forma de um ficheiro Excel. Cada linha do ficheiro representa um crédito em aberto e um devedor em incumprimento.
Alguma vez se enganaram nas suas recomendações? “Sim, sem dúvida!”, admite Matthias. “Mas a nossa taxa de sucesso é bastante boa.” Matthias tem, na verdade, um doutoramento em Física. Depois de se formar, trabalhou inicialmente na área do desenvolvimento de tecnologia de semicondutores e, mais tarde, como consultor, sobretudo com “bancos maus”. “E agora o meu trabalho é descobrir o que faz as carteiras de créditos moverem-se”, diz. O que todas as suas funções anteriores têm em comum é a necessidade de lidar com matérias complexas. “Sou alguém que gosta de compreender o contexto”, afirma. É uma qualidade essencial na avaliação de carteiras. Porque, em última análise, trata-se de tomar uma decisão que envolve muito dinheiro.
Os dados brutos contam a história.
As informações fornecidas podem variar consideravelmente. “No pior dos cenários, tudo o que temos é o montante dos créditos individuais. Mas também recebemos conjuntos de dados com 50 a 60 colunas de informação, por exemplo, sobre há quanto tempo a dívida está vencida e quando prescreverá, ou onde vive o devedor em incumprimento. Quanto mais sólidas forem as informações, maior é a probabilidade de determinar um preço de compra que reflita de forma justa o crédito e a carteira.
Porque, além da quantidade, a qualidade dos dados também desempenha um papel importante: “Em alguns países, podemos receber sete números de telefone para cada crédito. Não sabemos qual deles, se algum, ainda está atualizado até os termos experimentado todos e termos tido sorte”, afirma Matthias. “Ou não sabemos se as informações ainda estão atualizadas. Obviamente, isso depende. Dados fornecidos há dez anos, quando um empréstimo foi contraído, podem já não ser válidos.” Erros de transcrição também são um problema, por exemplo, se a titularidade do crédito muda de mãos, dois bancos se fundem ou sistemas são migrados para um novo sistema. Depois de analisarem os dados, Matthias e a sua equipa fazem a si próprios duas perguntas: O que sabemos e, por vezes muito mais importante, o que não sabemos?
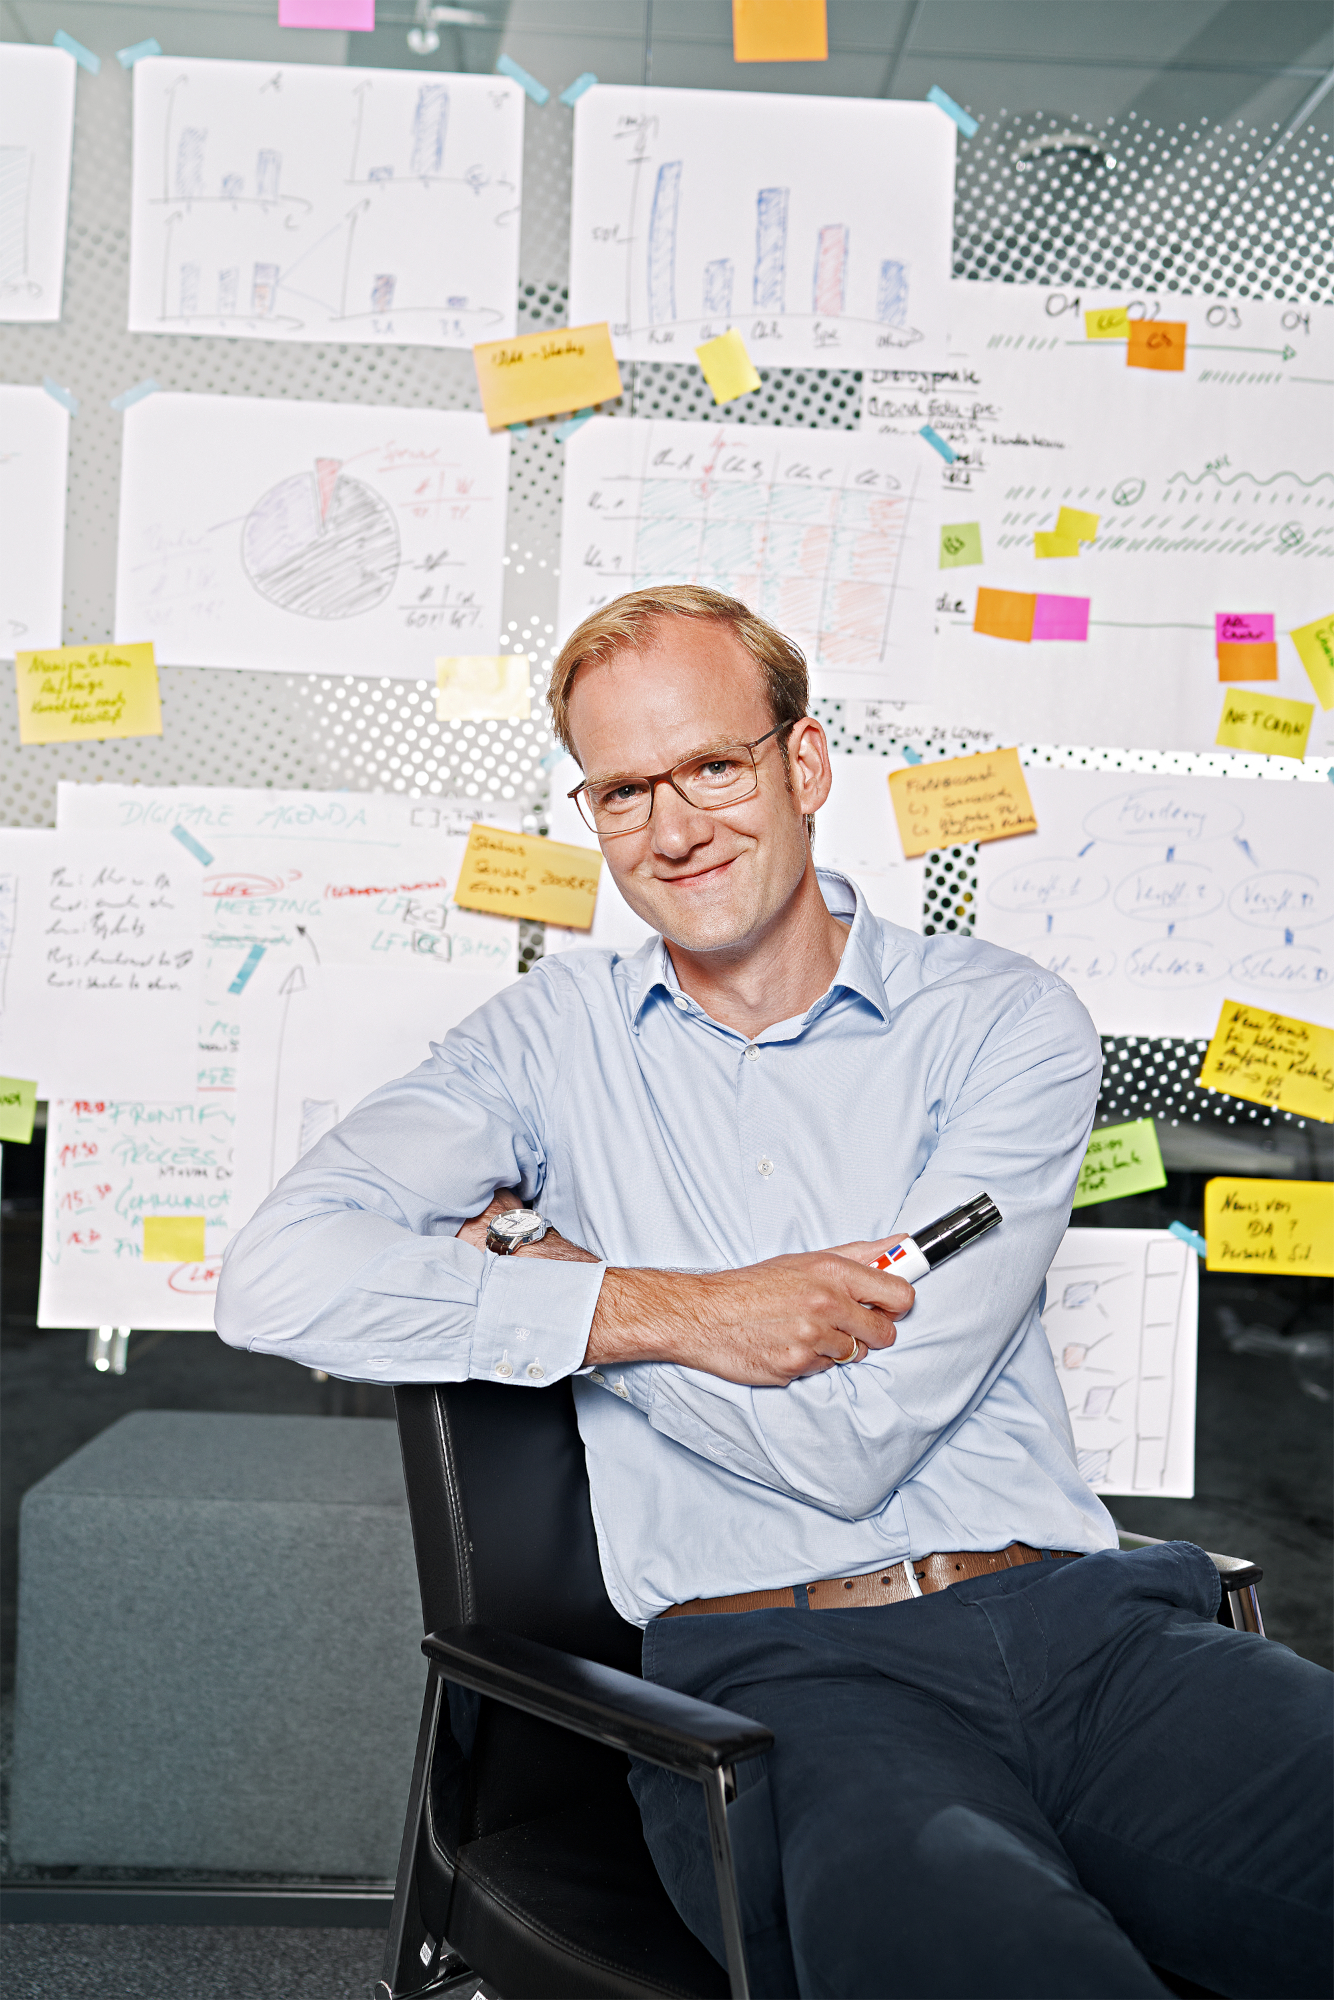
“Para tomar verdadeira consciência da história, por vezes basta produzir uma representação gráfica dos parâmetros fornecidos. Também aqui, como tantas vezes na vida, fazer um desenho pode ajudar”, afirma Matthias. “Isso torna mais fácil identificar quaisquer anomalias.” Outro fator é o contexto em que a carteira está a ser vendida. Por exemplo, trata-se de uma carteira de um período de crise? Quando foi efetivamente efetuado o último pagamento e o que significam os lançamentos contabilísticos e as datas? Qual é o histórico do vendedor e o que aconteceu no mercado nessa altura? Qual é a percentagem de insolvências envolvida? Existem novas leis que afetam a forma como trabalhamos e que impacto têm na natureza ou na história da carteira que queremos continuar a escrever?” A cada pergunta, o perfil da carteira de dívida torna-se mais detalhado. Para aprofundar ainda mais, ele e a sua equipa dividem então os créditos em grupos qualitativos e quantitativos: “É neste ponto que a carteira adquire algo de humano. Porque cada carteira conta a sua própria história e é completamente única”, acrescenta.
Um algoritmo nunca conseguiria desenvolver um sentido da história da carteira da mesma forma que um analista.
A experiência passada ajuda a determinar o preço.
Em seguida, os analistas da EOS procuram dados empíricos do passado no vasto conjunto de dados de que dispõem. Para efeitos da avaliação, os analistas colocam as seguintes perguntas: Que referência tem uma história semelhante para contar ou, por outras palavras, a EOS já comprou uma carteira comparável no mesmo setor ou na mesma região? Como decorreu a realização da carteira nesse caso específico? Os analistas utilizam estes dados históricos para desenvolver médias de referência com as quais as novas carteiras devem ser comparadas, embora tendo em conta as circunstâncias atuais ou, muito mais importante, futuras. A avaliação também considera se entretanto ocorreram convulsões ou alterações no ambiente político. “A cobrança de dívidas está em constante mudança, por isso, naturalmente, temos de ter isso em conta e ajustar a previsão em conformidade, com base na referência”, afirma Matthias.
Em casos especiais, a equipa recorre a algoritmos, que são utilizados para processar dados complexos. No entanto, um bom resultado não depende apenas dos dados brutos. O fator humano também desempenha um papel importante na avaliação: “Um algoritmo nunca conseguiria desenvolver um sentido da história da carteira da mesma forma que um analista”, afirma Matthias. A partir de certo ponto, também é necessária intuição, que se baseia na experiência.
Se gostaria de vender os seus créditos, não hesite em contactar-nos.
Sabrina Ebeling
Corporate Communications & Marketing
Telefone: +49 40 2850-1480
Explore mais da EOS